在葡萄牙需要税务代表吗?(2026年规则详解)
要点速览:这取决于您住在哪里,以及您在葡萄牙做什么。根据 Lei Geral Tributária(葡萄牙《一般税法》,简称 LGT)第 19 条第 6 款,居住在欧盟/欧洲经济区以外、在葡萄牙产生税务关系的纳税人,必须指定一名居住在葡萄牙的税务代表。但自 Decreto-Lei 44/2022(2022年7月8日颁布的法令)出台以来,只要您在 Portal das Finanças(葡萄牙税务门户网站)上订阅电子通知,这项义务即告免除。而且,根据葡萄牙税务局(AT)本身的指引(通函 Ofício Circulado 90057/2022),在葡萄牙没有任何纳税义务的非欧盟居民根本不需要税务代表,即使在获发葡萄牙税号(NIF)的那一刻也不需要。欧盟/欧洲经济区居民则从来都不需要。截至2026年8月,这些规定仍然有效。
葡萄牙法律对税务代表到底有哪些规定?
基本规则是 Lei Geral Tributária 第 19 条第 6 款(LGT 由1998年12月17日颁布的 Decreto-Lei 398/98 批准)。这一条款规定,以下纳税人必须在税务事宜上指定一名居住在葡萄牙境内的代表:
- 居住在国外的纳税人;
- 离开葡萄牙超过六个月的葡萄牙居民纳税人;
- 停止经营活动的公司及同类实体。
有两项限定条件很重要,却常常被网上的指南略过:
- LGT 第 19 条第 7 款:如果您负有这项义务却没有指定代表,就无法向税务机关行使您的权利,包括提出申诉(reclamação)、上诉(recurso)或提起法律诉讼(impugnação)。
- LGT 第 19 条第 8 款:这项义务不适用于居住在或迁往欧盟或欧洲经济区成员国的纳税人(对于欧洲经济区国家,前提是该国受与欧盟同等的税务行政合作规则约束)。对欧盟/欧洲经济区居民而言,指定代表始终是可选的。
所以,这项要求确实存在。但触发它的是“税务关系”,而不是单纯拥有一个税号;而且它从未适用于欧盟/欧洲经济区居民。
2022年电子通知带来了什么变化?
Decreto-Lei 44/2022(2022年7月8日颁布)修订了 LGT 第 19 条,新增了两款决定性的规定,自2022年7月9日起生效:
- 第 19 条第 15 款:指定税务代表的义务不适用于订阅了任一无纸化通知渠道的纳税人。这些渠道包括:与单一数字地址(morada única digital)关联的公共电子通知服务、Portal das Finanças 上的电子通知与传唤制度(notificações e citações eletrónicas),以及电子信箱(caixa postal eletrónica)。唯一的例外是停止经营活动的公司及同类实体。
- 第 19 条第 16 款:对于居住在欧盟/欧洲经济区以外的纳税人,取消电子通知订阅只有在指定税务代表之后才会生效。您不能悄悄关掉这个渠道,从此让税务局再也找不到您。
葡萄牙政府也正式公布了这一变化:居住在欧盟、挪威、冰岛和列支敦士登以外的非居民,只要在 Portal das Finanças 上开通电子通知,就不再需要指定税务代表。
换句话说,截至2026年8月,非欧盟/欧洲经济区居民有两种合规方式:指定一名代表,或者订阅电子通知并切实查看这些通知。这项豁免不会自动生效,您必须在个人专区的 Notificações e Citações(通知与传唤)栏目中开通该渠道。
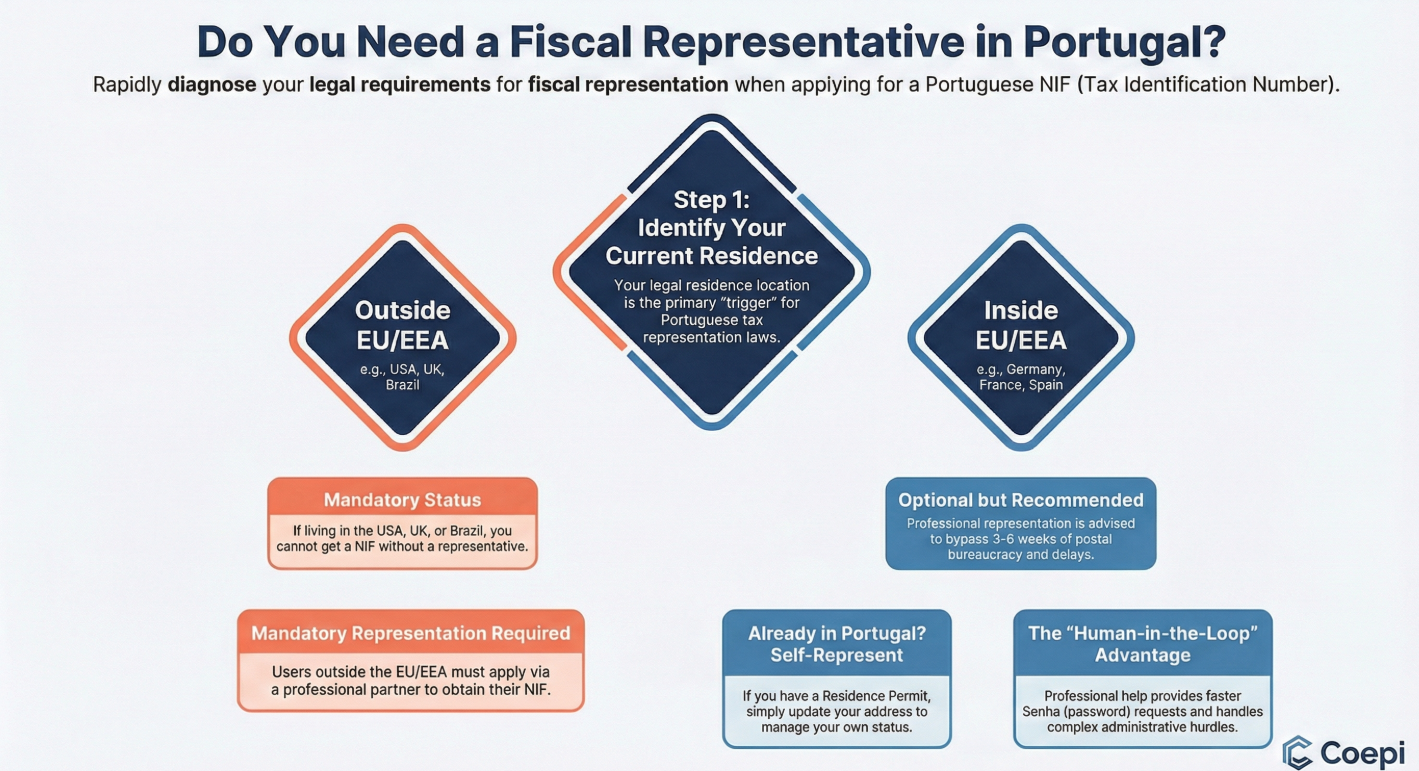
2026年,哪些人需要税务代表?
| 您的情况 | 是否必须指定代表? | 法律依据 |
|---|---|---|
| 居住在葡萄牙 | 否 | 您在葡萄牙的税务地址就是税务局与您联系的地址(LGT 第 19 条第 1 款)。 |
| 居住在欧盟/欧洲经济区 | 否(始终可自愿指定) | LGT 第 19 条第 8 款。 |
| 居住在欧盟/欧洲经济区以外,在葡萄牙没有纳税义务,也不打算向税务局行使任何权利 | 否(依据税务局本身的解释) | Ofício Circulado 90057/2022(结合 LGT 第 19 条第 6 款及 Decreto-Lei 14/2013 解读)。 |
| 居住在欧盟/欧洲经济区以外,在葡萄牙有税务关系(房产、车辆、受雇等),且已订阅电子通知 | 否(可获豁免) | LGT 第 19 条第 15 款,由 Decreto-Lei 44/2022 新增。 |
| 居住在欧盟/欧洲经济区以外,在葡萄牙有税务关系,但未订阅电子通知 | 是 | LGT 第 19 条第 6-7 款。 |
| 居住在欧盟/欧洲经济区以外,在葡萄牙从事自雇工作(需登记增值税的经营活动) | 是,电子通知豁免不适用,必须指定增值税代表 | Ofício Circulado 90057/2022;增值税法典(CIVA)第 30 条。 |
许多旧指南(包括本文此前的版本)都把问题简化为“非欧盟 = 必须指定”,这张表格取代了这种过于简单化的说法。准确的答案取决于税务关系和通知渠道,而不是国籍。
申请 NIF 需要税务代表吗?
在这个问题上,各方资料确实说法不一,所以我们要说得准确一些。
税务局的说法:Ofício Circulado 90057/2022(2022年7月20日发布,同时废止了此前的 Ofício Circulado 90054)明确指出,为地址位于第三国(欧盟/欧洲经济区以外)的非居民登记并分配 NIF 时,指定税务代表并非强制要求(该通函的 PDF 副本)。同一份通函还明确,在葡萄牙没有纳税义务、也不打算向税务局行使权利的非居民,之后同样不需要指定税务代表。
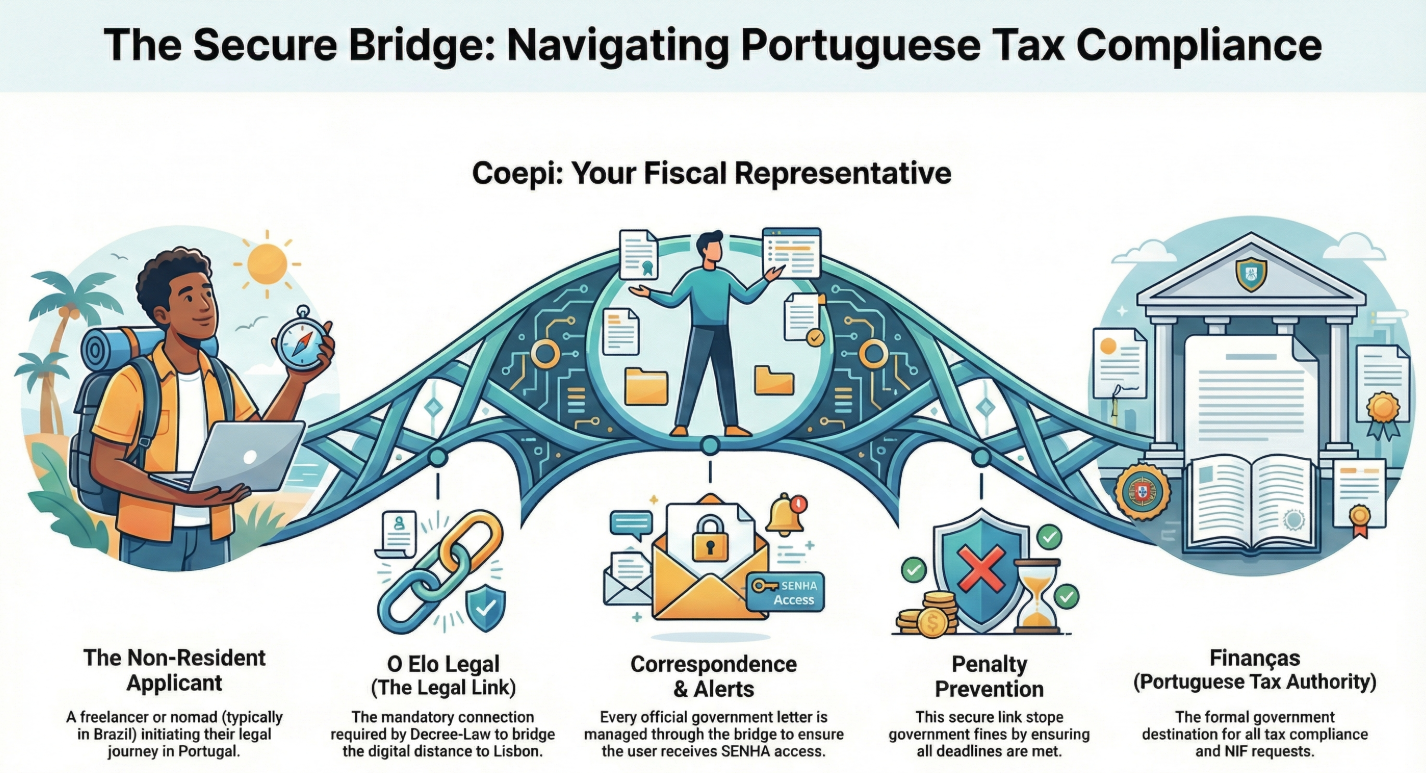
实际情况:如果您身在国外远程申请,通常无法亲自到税务局(Finanças)柜台递交申请;而且许多线上渠道和不少税务局办事处仍然希望由一名常驻葡萄牙的代表来提交申请或陪同办理。这正是代理服务存在的原因:Coepi 会在申请中担任您的税务代表,通过官方渠道提交申请,并把 NIF 连同您的 Portal das Finanças 密码一起交给您。
之后可以怎么做:拿到 NIF 和税务门户网站的登录权限后,您可以开通电子通知;只要符合上述条件,就可以彻底取消税务代表服务。具体操作请参阅我们的分步指南:如何通过电子通知移除税务代表。
如果您想自己办理,我们的自助办理指南会一步步带您准备各项文书;如果您更希望有人代劳,也可以由 Coepi 担任您的代表,在线申请葡萄牙 NIF。
对 NIF 的办理流程感到困惑?我们制作了一份自助办理指南,可以帮到您:
拿到 NIF 后,这项要求从什么时候开始适用?
根据 Ofício Circulado 90057/2022,一旦产生税务法律关系,非欧盟/欧洲经济区居民就必须指定一名代表(或订阅一个无纸化通知渠道)。该通函列出了以下典型的触发情形:
- 成为在葡萄牙登记或位于葡萄牙的车辆和/或房产的所有人;
- 在葡萄牙签订劳动合同;
- 在葡萄牙从事自雇经营活动。
指定代表或开通电子通知的期限,是自产生税务关系的事件发生之日起 15 天内(依据该通函援引的 Decreto-Lei 14/2013 第 24 条第 1 款)。如果您要开始自雇经营,则必须在经营活动开始之前完成指定,而且您的代表必须是居住在葡萄牙的增值税纳税人(增值税法典第 30 条第 3 款和第 31 条第 1 款)。
如果不遵守这项要求,会有什么后果?
有两个后果,均有法律出处:
- €75 至 €7,500 的罚款(coima):在必须指定代表的情况下没有指定,将依据 Regime Geral das Infrações Tributárias(RGIT,葡萄牙《税务违法行为通则》)第 124 条被处以罚款,Ofício Circulado 90057/2022 也援引了这一条款。
- 丧失程序性权利:根据 LGT 第 19 条第 7 款,在指定代表之前,您无法向税务机关提出申诉、上诉或提起法律诉讼。
请注意,一些旧文章提到的 €50 至 €5,000 罚款区间,引用的是该处罚条款已经过时的版本。
税务代表到底做什么,不做什么?
根据 Ofício Circulado 90057/2022,税务代表负责确保非居民:
- 收到税务机关寄送的信函(根据 Decreto-Lei 14/2013 第 23 条第 3 款,纳税人被视为以代表的地址为住所);
- 履行附属税务义务,包括提交所得税申报表;
- 能够向税务局行使权利,包括提出申诉、上诉和法律诉讼。
关键在于,税务代表不负责替您缴税,只有一个例外:如果您在葡萄牙从事应缴增值税的自雇经营活动,增值税代表需对增值税债务承担连带责任(CIVA 第 30 条第 5 款)。
这也是为什么“找个朋友帮忙”的做法有风险:如果您的朋友搬了家,或者忘了转交某份通知,错过的期限和随之而来的罚款,在法律上都要由您自己承担。
之后可以移除税务代表吗?
可以。而且自2022年起,有两种途径:
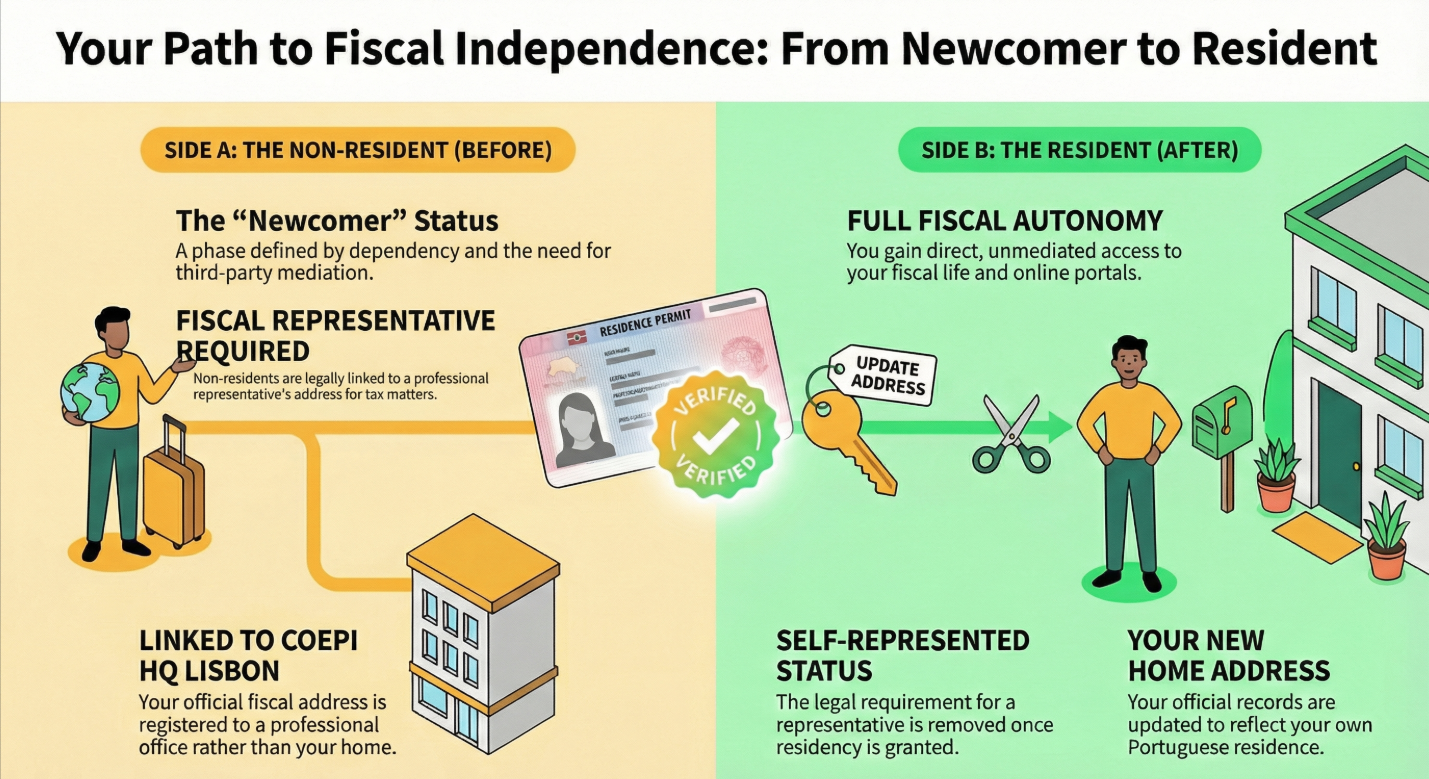
- 搬到葡萄牙居住。一旦您登记了葡萄牙的税务地址,针对非居民的代表规定就不再适用。
- 订阅电子通知。在 Portal das Finanças 上开通 notificações e citações eletrónicas(电子通知与传唤)或 ViaCTT 电子信箱,然后向税务局申请取消税务代表服务。完整流程请参阅我们的指南如何移除税务代表,其中包括如何通过 e-balcão(税务局在线服务窗口)提交申请,以及如何准备作为证明的 PDF 文件。
LGT 第 19 条还有两点法律上的注意事项。根据第 16 款,如果您居住在欧盟/欧洲经济区以外,取消电子通知订阅只有在指定新代表之后才会生效,所以渠道一旦关闭,豁免也随即终止。根据第 9-10 款,税务代表的辞任只有在通知税务局、并且满足以下任一条件后才会生效:自指定之日起已满一年,或已指定新的代表(之后税务局有 90 天时间处理这项变更)。
常见问题
“如果我住在欧盟,在葡萄牙需要税务代表吗?”
不需要。根据 LGT 第 19 条第 8 款,对欧盟和欧洲经济区成员国的居民来说,指定代表是可选的(欧洲经济区国家须具备同等的行政合作规则,挪威、冰岛和列支敦士登均符合这一条件)。您仍然可以自愿指定一名代表,比如为了应对语言障碍,但法律并不要求这样做。
“我住在巴西/美国/英国,只想申请一个 NIF。我需要税务代表吗?”
根据税务局的 Ofício Circulado 90057/2022,获发 NIF 时不需要;之后只要您在葡萄牙没有纳税义务,也无需向税务局行使权利,同样不需要。不过在实际操作中,远程申请通常仍要通过一名常驻葡萄牙的代表来办理(如果您通过 Coepi 在线申请 NIF,就由 Coepi 担任这一角色)。如果您之后在葡萄牙购买房产、登记汽车或参加工作,就必须在 15 天内指定代表或开通电子通知。
“电子通知豁免是自动生效的吗?”
不是。LGT 第 19 条第 15 款只豁免那些已经“加入”某一无纸化渠道的纳税人。您必须在 Portal das Finanças 上主动订阅(A minha área → Notificações e Citações → Gerir canais,即“我的区域 → 通知与传唤 → 管理渠道”),并持续查看通知。未读的电子通知,在法律上仍然视为已经送达。
“如果我不缴税,税务代表会替我缴吗?”
不会,增值税除外。Ofício Circulado 90057/2022 确认,税务代表不负责非居民的税款缴纳;唯一的例外是:当代表为从事应缴增值税活动的非居民提供代理时,需对增值税承担连带责任(CIVA 第 30 条第 5 款)。
“没有税务代表会被罚多少钱?”
根据 RGIT 第 124 条(Ofício Circulado 90057/2022 中有援引),罚款为 €75 至 €7,500;此外,根据 LGT 第 19 条第 7 款,您向税务局提出申诉、上诉或法律诉讼的权利也会被暂停。
以下法律依据均已核实(截至2026年8月):Lei Geral Tributária 第 19 条(现行合并文本)、Decreto-Lei 44/2022(2022年7月8日颁布,载于葡萄牙政府公报 Diário da República)、税务局 Ofício Circulado 90057/2022(PDF 副本),以及葡萄牙政府的公告。本文仅供参考,不构成法律建议。税法会发生变化,采取行动前,请先在官方渠道确认现行条文。
Coepi, the humans behind your first step.