Brauche ich einen Steuerrepräsentanten in Portugal? (Regeln 2026, erklärt)
TL;DR: Es hängt davon ab, wo Sie wohnen und was Sie in Portugal tun. Nach Artikel 19(6) der Lei Geral Tributária (LGT) müssen Steuerpflichtige mit Wohnsitz außerhalb der EU/des EWR, die eine portugiesische Steuerbeziehung eingehen, einen in Portugal ansässigen Steuerrepräsentanten benennen. Aber seit dem Decreto-Lei 44/2022 vom 8. Juli entfällt die Pflicht, wenn Sie elektronische Benachrichtigungen im Portal das Finanças abonnieren — und nach der eigenen Auslegung der Steuerbehörde (Ofício Circulado 90057/2022) braucht ein Nicht-EU-Ansässiger ohne portugiesische Steuerpflichten gar keinen, nicht einmal im Moment der Ausstellung einer NIF. EU-/EWR-Ansässige brauchen nie einen. Stand August 2026 gelten diese Regeln weiterhin.
Was sagt das portugiesische Recht tatsächlich über Steuerrepräsentanten?
Die Grundregel ist Artikel 19(6) der Lei Geral Tributária (LGT, verabschiedet durch Decreto-Lei 398/98 vom 17. Dezember). Sie besagt, dass die folgenden Steuerpflichtigen für steuerliche Zwecke einen im portugiesischen Hoheitsgebiet ansässigen Vertreter benennen müssen:
- Steuerpflichtige mit Wohnsitz im Ausland;
- in Portugal ansässige Steuerpflichtige, die das Land für mehr als sechs Monate verlassen;
- Unternehmen und gleichgestellte Einrichtungen, die ihre Tätigkeit einstellen.
Zwei Präzisierungen sind wichtig und fehlen in Online-Guides häufig:
- Artikel 19(7) LGT: Wenn Sie unter diese Pflicht fallen und keinen Vertreter benennen, können Sie Ihre Rechte gegenüber der Steuerverwaltung nicht ausüben — einschließlich Beschwerde (reclamação), Einspruch (recurso) oder gerichtlicher Anfechtung (impugnação).
- Artikel 19(8) LGT: Die Pflicht gilt nicht für Steuerpflichtige mit Wohnsitz in einem EU- oder EWR-Mitgliedstaat bzw. solche, die dorthin ziehen (für den EWR sofern der Staat an steuerliche Amtshilferegeln gebunden ist, die denen der EU entsprechen). Für EU-/EWR-Ansässige ist die Benennung eines Vertreters immer freiwillig.
Die Pflicht ist also real — aber sie wird durch eine Steuerbeziehung ausgelöst, nicht durch die bloße Existenz einer Steuernummer, und sie galt nie für EU-/EWR-Ansässige.
Was hat sich 2022 mit den elektronischen Benachrichtigungen geändert?
Das Decreto-Lei 44/2022 vom 8. Juli änderte Artikel 19 LGT und fügte zwei entscheidende Absätze hinzu, in Kraft seit dem 9. Juli 2022:
- Artikel 19(15): Die Pflicht zur Benennung eines Steuerrepräsentanten gilt nicht für Steuerpflichtige, die einen der dematerialisierten Benachrichtigungskanäle abonnieren — den öffentlichen Dienst für elektronische Benachrichtigungen, der mit der einheitlichen digitalen Adresse (morada única digital) verknüpft ist, das Regime der elektronischen Benachrichtigungen und Zustellungen im Portal das Finanças (notificações e citações eletrónicas) oder das elektronische Postfach (caixa postal eletrónica). Die einzige Ausnahme betrifft Unternehmen und gleichgestellte Einrichtungen, die ihre Tätigkeit einstellen.
- Artikel 19(16): Für Steuerpflichtige mit Wohnsitz außerhalb der EU/des EWR wird die Kündigung eines Abonnements elektronischer Benachrichtigungen erst wirksam, nachdem ein Steuerrepräsentant benannt wurde. Man kann den Kanal nicht still abschalten und unter dem Radar verschwinden.
Die portugiesische Regierung hat die Änderung offiziell angekündigt: Nicht-Residenten außerhalb der EU, Norwegens, Islands und Liechtensteins, die elektronische Benachrichtigungen im Portal das Finanças aktivieren, müssen keinen Steuerrepräsentanten mehr benennen.
Anders gesagt: Stand August 2026 hat ein Nicht-EU-/EWR-Ansässiger zwei Möglichkeiten, konform zu sein: einen Vertreter benennen oder elektronische Benachrichtigungen abonnieren und sie tatsächlich verfolgen. Die Befreiung ist nicht automatisch — Sie müssen den Kanal in Ihrem persönlichen Bereich unter Notificações e Citações aktivieren.
Wer braucht 2026 einen Steuerrepräsentanten?
| Ihre Situation | Ist ein Vertreter Pflicht? | Rechtsgrundlage |
|---|---|---|
| In Portugal ansässig | Nein | Ihre portugiesische Steueradresse ist Ihre Kontaktstelle (Art. 19(1) LGT). |
| In der EU/im EWR ansässig | Nein — immer freiwillig | Art. 19(8) LGT. |
| Außerhalb der EU/des EWR ansässig, keine portugiesischen Steuerpflichten und keine Absicht, Rechte gegenüber der AT auszuüben | Nein — nach der eigenen Auslegung der AT | Ofício Circulado 90057/2022 (im Zusammenhang mit Art. 19(6) LGT und Decreto-Lei 14/2013). |
| Außerhalb der EU/des EWR ansässig, mit portugiesischer Steuerbeziehung (Immobilie, Fahrzeug, Beschäftigung usw.), elektronische Benachrichtigungen abonniert | Nein — befreit | Art. 19(15) LGT, eingefügt durch Decreto-Lei 44/2022. |
| Außerhalb der EU/des EWR ansässig, mit portugiesischer Steuerbeziehung, elektronische Benachrichtigungen nicht abonniert | Ja | Art. 19(6)–(7) LGT. |
| Außerhalb der EU/des EWR ansässig, selbstständig in Portugal tätig (umsatzsteuerpflichtige Tätigkeit) | Ja — die Befreiung über elektronische Benachrichtigungen gilt nicht; ein USt-Vertreter ist erforderlich | Ofício Circulado 90057/2022; Art. 30 UStG (CIVA). |
Diese Tabelle ersetzt die vereinfachte Behauptung „Nicht-EU = Pflicht", die man in älteren Guides findet — bis jetzt auch in diesem. Die präzise Antwort dreht sich um Steuerbeziehungen und Benachrichtigungskanäle, nicht um Nationalität.
Brauche ich einen Steuerrepräsentanten, um eine NIF zu bekommen?
Hier widersprechen sich die Quellen tatsächlich, also seien wir präzise.
Was die Steuerbehörde sagt: Das Ofício Circulado 90057/2022 (20. Juli 2022, das das frühere Ofício Circulado 90054 aufhob) stellt ausdrücklich klar, dass bei der Registrierung und Zuteilung einer NIF an einen Nicht-Residenten mit Adresse in einem Drittland (außerhalb der EU/des EWR) die Benennung eines Steuerrepräsentanten nicht verpflichtend ist (PDF-Kopie des Ofício). Dasselbe Ofício stellt klar, dass ein Nicht-Resident, der keine Steuerpflichten in Portugal hat und nicht beabsichtigt, Rechte gegenüber der AT auszuüben, auch danach keinen benennen muss.
Was in der Praxis passiert: Wenn Sie aus dem Ausland aus der Ferne beantragen, können Sie den Antrag in der Regel nicht selbst an einem Finanças-Schalter einreichen, und viele Online-Kanäle und einzelne Finanzämter erwarten weiterhin einen in Portugal ansässigen Vertreter, der den Antrag einreicht oder begleitet. Deshalb gibt es Vertretungsdienste: Coepi agiert als Ihr Steuerrepräsentant für den Antrag, reicht ihn über die offiziellen Kanäle ein und übergibt Ihnen die NIF zusammen mit Ihrem Passwort für das Portal das Finanças.
Was Sie danach tun können: Sobald Sie Ihre NIF und den Portalzugang haben, können Sie elektronische Benachrichtigungen aktivieren und — sofern Sie die oben genannten Voraussetzungen erfüllen — die steuerliche Vertretung vollständig aufheben. Unsere Schritt-für-Schritt-Anleitung zu diesem Prozess finden Sie hier: So entfernen Sie Ihren Steuerrepräsentanten mithilfe elektronischer Benachrichtigungen.
Wenn Sie den Prozess selbst handhaben möchten, führt Sie unsere DIY-Anleitung durch den Papierkram; wenn Sie es lieber erledigt haben möchten, können Sie Ihre portugiesische NIF online erhalten, wobei Coepi als Ihr Vertreter agiert.
Sind Sie vom NIF-Prozess verwirrt? Wir haben einen DIY-Guide erstellt, der Ihnen hilft:
Wann tritt die Pflicht ein, nachdem ich eine NIF habe?
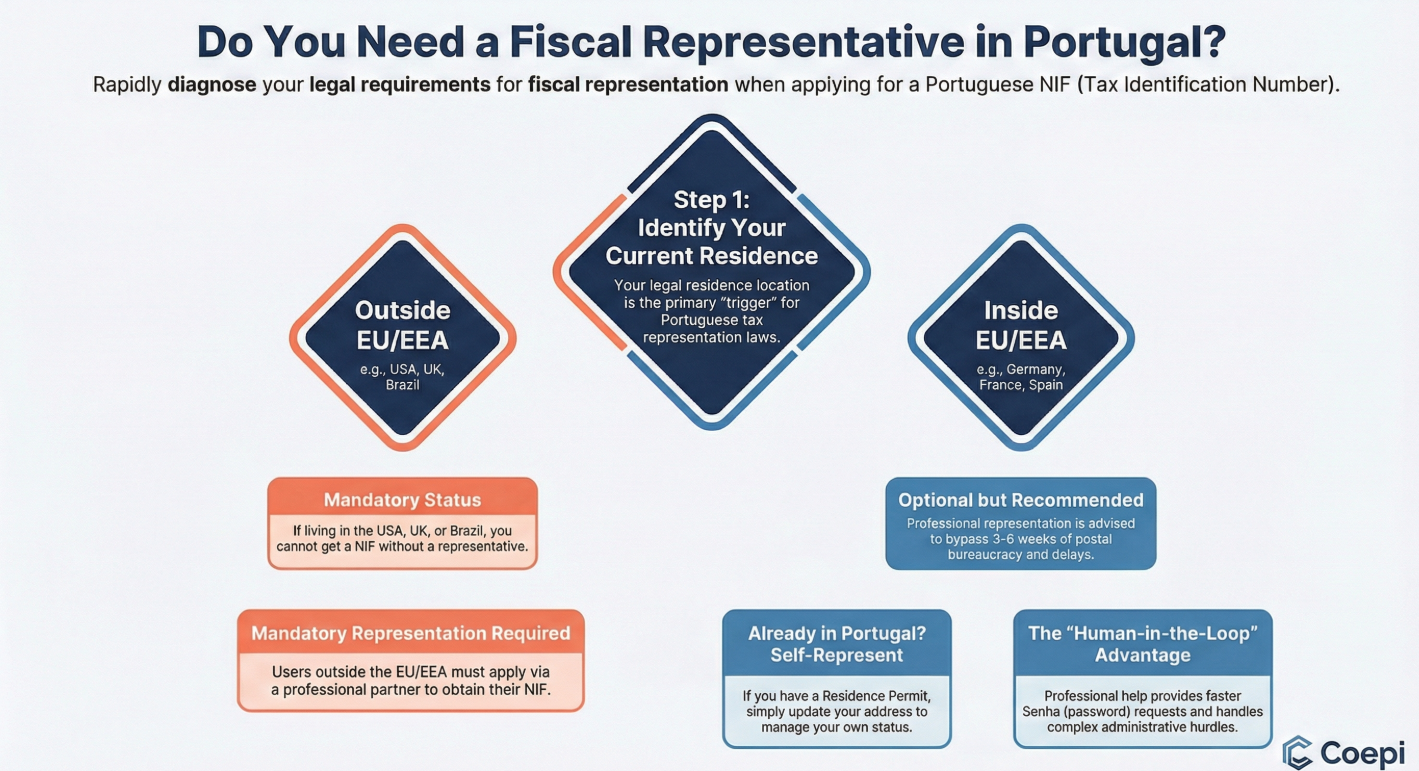
Nach dem Ofício Circulado 90057/2022 muss ein Nicht-EU-/EWR-Ansässiger einen Vertreter benennen — oder einen dematerialisierten Benachrichtigungskanal abonnieren —, sobald eine steuerliche Rechtsbeziehung beginnt. Das Ofício nennt die typischen Auslöser:
- Eigentümer eines Fahrzeugs und/oder einer Immobilie werden, die in Portugal registriert oder belegen ist;
- einen Arbeitsvertrag in Portugal unterzeichnen;
- eine selbstständige Tätigkeit in Portugal ausüben.
Die Frist zur Benennung eines Vertreters oder zur Aktivierung elektronischer Benachrichtigungen beträgt 15 Tage ab dem Ereignis, das die Steuerbeziehung begründet (Artikel 24(1) des Decreto-Lei 14/2013, wie im Ofício zitiert). Wenn Sie eine selbstständige Tätigkeit aufnehmen, muss die Benennung vor Beginn der Tätigkeit erfolgen, und Ihr Vertreter muss ein in Portugal ansässiger Umsatzsteuerpflichtiger sein (Artikel 30(3) und 31(1) des Umsatzsteuergesetzbuchs).
Was passiert, wenn ich die Pflicht ignoriere?
Zwei Konsequenzen, beide quellenbelegt:
- Ein Bußgeld (coima) von 75 € bis 7.500 € bei Nichtbenennung eines Vertreters, wenn dieser Pflicht ist, nach Artikel 124 des Regime Geral das Infrações Tributárias (RGIT), wie im Ofício Circulado 90057/2022 zitiert.
- Verlust verfahrensrechtlicher Rechte: Nach Artikel 19(7) LGT können Sie gegenüber der Steuerverwaltung keine Beschwerden, Einsprüche oder Anfechtungen einreichen, bis ein Vertreter bestellt ist.
Beachten Sie, dass ältere Artikel, die eine Spanne von 50–5.000 € nennen, eine veraltete Fassung der Strafvorschrift zitieren.
Was macht ein Steuerrepräsentant eigentlich — und was nicht?
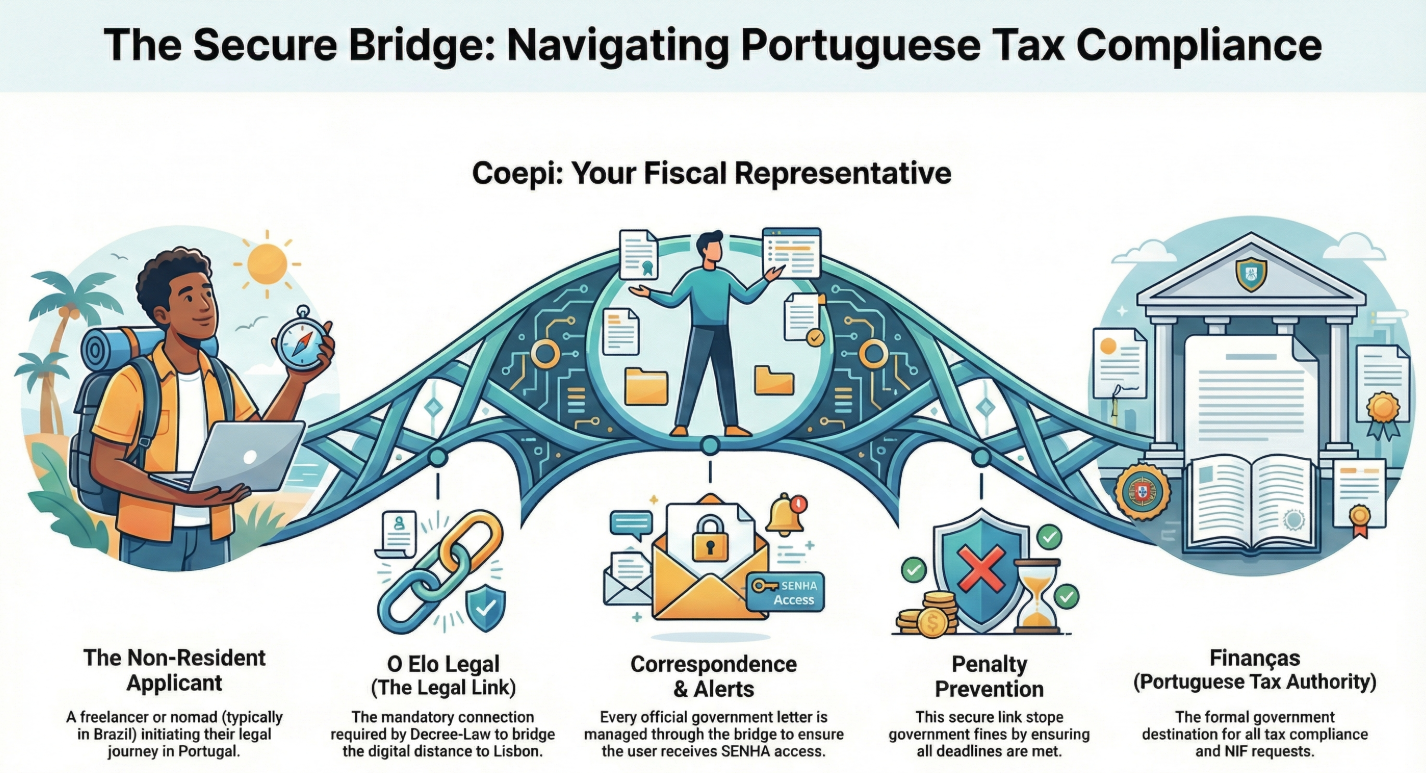
Nach dem Ofício Circulado 90057/2022 stellt der Vertreter sicher, dass der Nicht-Resident:
- Korrespondenz der Steuerverwaltung empfängt (der Steuerpflichtige gilt als an der Adresse des Vertreters wohnhaft, nach Artikel 23(3) des Decreto-Lei 14/2013);
- steuerliche Nebenpflichten erfüllt, einschließlich der Abgabe von Einkommenserklärungen;
- Rechte gegenüber der AT ausüben kann, einschließlich Beschwerden, Einsprüchen und Anfechtungen.
Entscheidend: Der Vertreter haftet nicht für die Zahlung Ihrer Steuern — mit einer Ausnahme: Wenn Sie eine umsatzsteuerpflichtige selbstständige Tätigkeit in Portugal ausüben, haftet der USt-Vertreter gesamtschuldnerisch für die Umsatzsteuerschuld (Artikel 30(5) CIVA).
Deshalb ist die Strategie „frag einfach einen Freund" riskant: Wenn Ihr Freund umzieht oder vergisst, eine Benachrichtigung weiterzuleiten, sind die versäumte Frist und das Bußgeld rechtlich Ihre.
Kann ich einen Steuerrepräsentanten später entfernen?
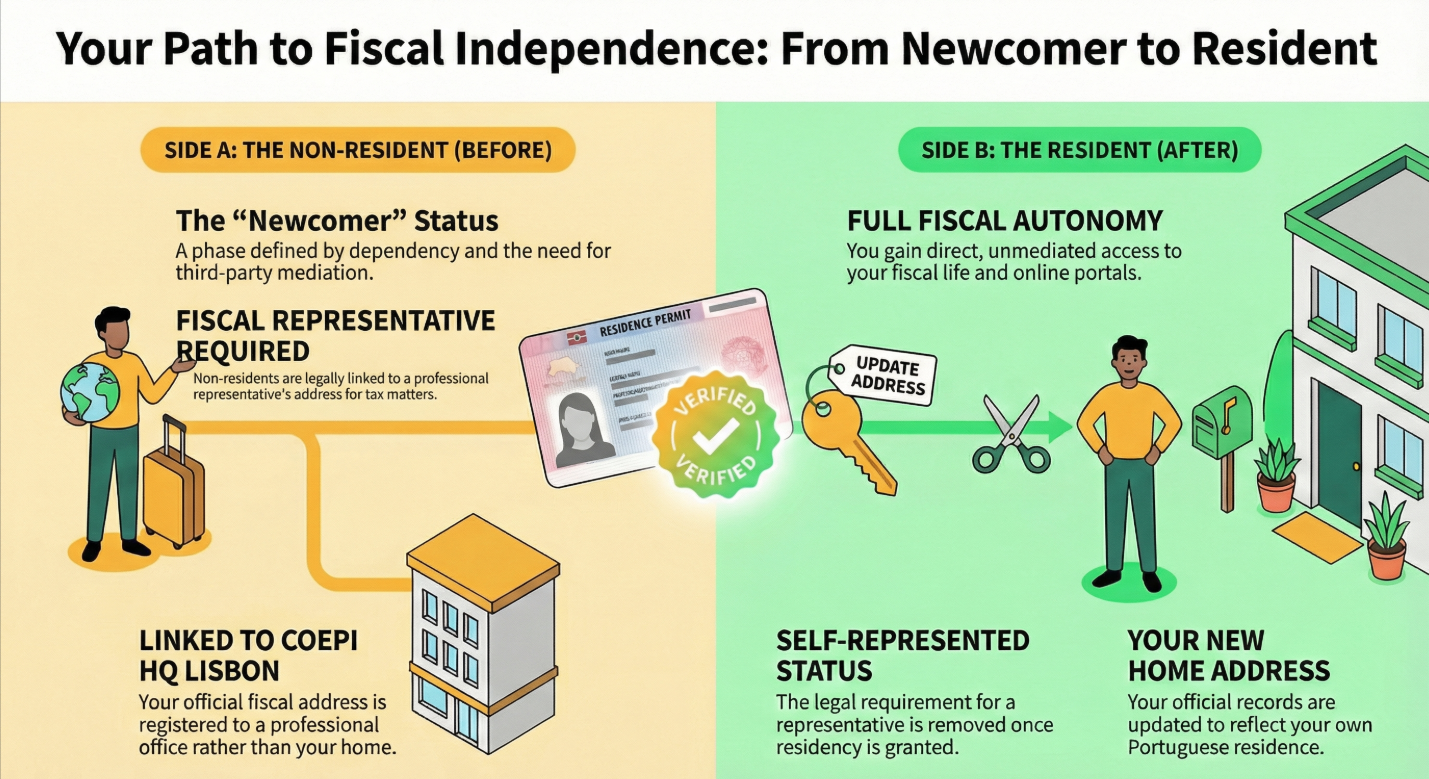
Ja — und seit 2022 gibt es zwei Wege:
- Nach Portugal ziehen. Sobald Sie eine portugiesische Steueradresse registrieren, gelten die Vertretungsregeln für Nicht-Residenten nicht mehr.
- Elektronische Benachrichtigungen abonnieren. Aktivieren Sie notificações e citações eletrónicas (oder das elektronische Postfach ViaCTT) im Portal das Finanças und bitten Sie die AT anschließend um Aufhebung der Vertretung. Das vollständige Verfahren — einschließlich der Einreichung über den e-balcão und des Nachweis-PDFs — finden Sie in unserem Guide: So entfernen Sie Ihren Steuerrepräsentanten.
Zwei rechtliche Hinweise aus Artikel 19 LGT: Nach Absatz 16 wird die Kündigung Ihres Abonnements elektronischer Benachrichtigungen, wenn Sie außerhalb der EU/des EWR leben, erst wirksam, nachdem ein neuer Vertreter benannt wurde — die Befreiung erlischt also in dem Moment, in dem der Kanal es tut. Und nach Absatz 9–10 wird der Rücktritt eines Vertreters erst wirksam, wenn die AT benachrichtigt wurde und entweder ein Jahr seit der Benennung vergangen ist oder ein neuer Vertreter benannt wurde (die AT hat dann 90 Tage Zeit, die Änderung zu bearbeiten).
Häufig gestellte Fragen (FAQ)
„Brauche ich einen Steuerrepräsentanten in Portugal, wenn ich in der EU lebe?"
Nein. Artikel 19(8) LGT macht die Vertretung für Ansässige in EU- und EWR-Mitgliedstaaten freiwillig (der EWR-Fall setzt gleichwertige Amtshilferegeln voraus, die Norwegen, Island und Liechtenstein erfüllen). Sie können trotzdem freiwillig einen benennen — etwa wegen Sprachbarrieren —, aber das Gesetz verlangt es nicht.
„Ich lebe in Brasilien / den USA / dem Vereinigten Königreich und will nur eine NIF. Brauche ich einen?"
Nicht im Moment der NIF-Ausstellung, laut Ofício Circulado 90057/2022 der AT — und auch danach nicht, solange Sie keine portugiesischen Steuerpflichten haben und keine Rechte gegenüber der AT ausüben müssen. In der Praxis läuft eine Beantragung aus der Ferne meist trotzdem über einen in Portugal ansässigen Vertreter (Coepi übernimmt diese Rolle bei Online-NIF-Anträgen). Wenn Sie später eine Immobilie kaufen, ein Auto zulassen oder in Portugal arbeiten, müssen Sie dann entweder innerhalb von 15 Tagen einen Vertreter benennen oder elektronische Benachrichtigungen aktivieren.
„Ist die Befreiung durch elektronische Benachrichtigungen automatisch?"
Nein. Artikel 19(15) LGT befreit nur Steuerpflichtige, die einem der dematerialisierten Kanäle beigetreten sind. Sie müssen das Abonnement aktiv im Portal das Finanças einrichten (A minha área → Notificações e Citações → Gerir canais) und es weiter verfolgen — eine ungelesene elektronische Benachrichtigung gilt trotzdem als rechtswirksam zugestellt.
„Zahlt ein Steuerrepräsentant meine Steuern, wenn ich es nicht tue?"
Nein, außer bei der Umsatzsteuer. Das Ofício Circulado 90057/2022 bestätigt, dass der Vertreter nicht für die Steuerzahlungen des Nicht-Residenten verantwortlich ist; die einzige Ausnahme ist die gesamtschuldnerische Haftung für die Umsatzsteuer, wenn der Vertreter für einen Nicht-Residenten mit umsatzsteuerpflichtiger Tätigkeit handelt (Artikel 30(5) CIVA).
„Wie hoch ist das Bußgeld, wenn man keinen Steuerrepräsentanten hat?"
75 € bis 7.500 € nach Artikel 124 RGIT (wie im Ofício Circulado 90057/2022 zitiert), plus die Aussetzung Ihres Rechts auf Beschwerde, Einspruch oder Anfechtung gegenüber der AT nach Artikel 19(7) LGT.
Rechtsquellen verifiziert im August 2026: Artikel 19 der Lei Geral Tributária (konsolidierte Fassung), Decreto-Lei 44/2022 vom 8. Juli (Diário da República), AT Ofício Circulado 90057/2022 (PDF-Kopie) und die Ankündigung der portugiesischen Regierung. Dieser Artikel ist eine Information, keine Rechtsberatung; das Steuerrecht ändert sich, prüfen Sie daher vor dem Handeln den aktuellen Text in den offiziellen Quellen.
Coepi, the humans behind your first step.