Чи потрібен мені податковий представник у Португалії? (Правила 2026 року, пояснено)
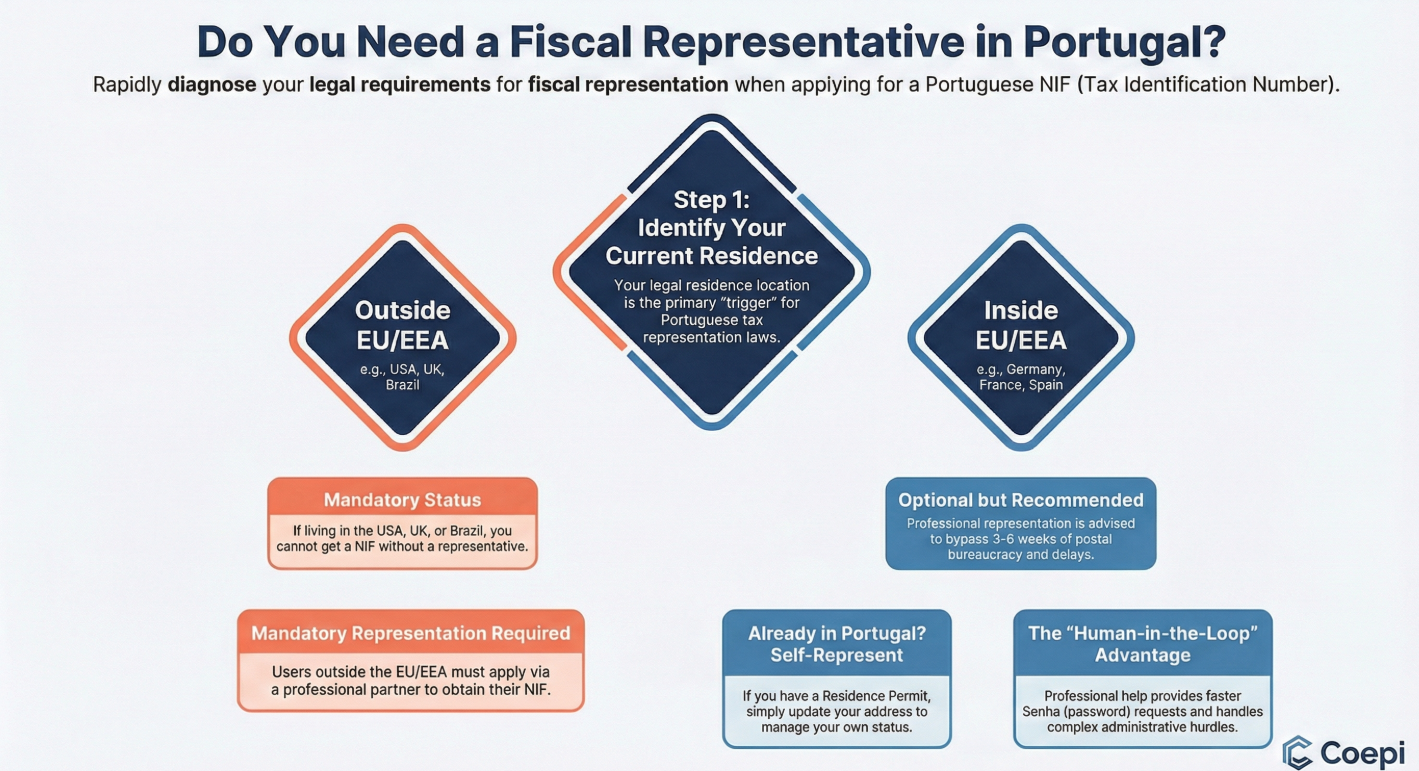
TL;DR: Це залежить від того, де ви живете і що робите в Португалії. Згідно зі статтею 19(6) Lei Geral Tributária (LGT), платники податків, які проживають за межами ЄС/ЄЕЗ і вступають у португальські податкові правовідносини, повинні призначити податкового представника, який проживає в Португалії. Але з Decreto-Lei 44/2022 від 8 липня цей обов'язок зникає, якщо ви підписалися на електронні повідомлення на Portal das Finanças — а згідно з власними роз'ясненнями податкового органу (Ofício Circulado 90057/2022), резидент країни поза ЄС без португальських податкових зобов'язань взагалі його не потребує, навіть у момент видачі NIF. Резиденти ЄС/ЄЕЗ ніколи його не потребують. Станом на серпень 2026 року ці правила досі діють.
Що насправді каже португальське законодавство про податкових представників?
Базове правило — стаття 19(6) Lei Geral Tributária (LGT, затверджена Decreto-Lei 398/98 від 17 грудня). Вона стверджує, що такі платники податків повинні для податкових цілей призначити представника, який проживає на території Португалії:
- платники податків, які проживають за кордоном;
- платники податків, які проживають у Португалії та виїжджають з країни більш ніж на шість місяців;
- компанії та прирівняні до них особи, які припиняють діяльність.
Важливі два уточнення, які часто опускають в онлайн-гайдах:
- Стаття 19(7) LGT: якщо ви підпадаєте під цей обов'язок і не призначили представника, ви не можете реалізувати свої права перед податковою адміністрацією — включно з поданням скарги (reclamação), апеляції (recurso) чи судового оскарження (impugnação).
- Стаття 19(8) LGT: обов'язок не застосовується до платників податків, які проживають у державі-члені ЄС або ЄЕЗ чи переїжджають туди (для ЄЕЗ — за умови, що держава пов'язана правилами податкового адміністративного співробітництва, еквівалентними до правил ЄС). Для резидентів ЄС/ЄЕЗ призначення представника є завжди добровільним.
Отже, вимога реальна — але її запускають податкові правовідносини, а не сам факт існування податкового номера, і вона ніколи не застосовувалася до резидентів ЄС/ЄЕЗ.
Що змінилося 2022 року з електронними повідомленнями?
Decreto-Lei 44/2022 від 8 липня змінив статтю 19 LGT і додав два вирішальні пункти, які діють з 9 липня 2022 року:
- Стаття 19(15): обов'язок призначати податкового представника не застосовується до платників податків, які підписалися на будь-який із дематеріалізованих каналів повідомлень — публічну службу електронних повідомлень, пов'язану з єдиною цифровою адресою (morada única digital), режим електронних повідомлень і викликів на Portal das Finanças (notificações e citações eletrónicas) або електронну поштову скриньку (caixa postal eletrónica). Єдиний виняток — компанії та прирівняні особи, які припиняють діяльність.
- Стаття 19(16): для платників податків, які проживають за межами ЄС/ЄЕЗ, скасування підписки на електронні повідомлення набуває чинності лише після призначення податкового представника. Не можна тихо вимкнути канал і зникнути з радарів.
Уряд Португалії офіційно оголосив про зміну: нерезиденти за межами ЄС, Норвегії, Ісландії та Ліхтенштейну, які активують електронні повідомлення на Portal das Finanças, більше не зобов'язані призначати податкового представника.
Інакше кажучи, станом на серпень 2026 року резидент країни поза ЄС/ЄЕЗ має два способи бути законослухняним: призначити представника або підписатися на електронні повідомлення й справді їх відстежувати. Звільнення не є автоматичним — ви повинні активувати канал у своєму особистому кабінеті в розділі Notificações e Citações.
Кому потрібен податковий представник у 2026 році?
| Ваша ситуація | Чи обов'язковий представник? | Правова підстава |
|---|---|---|
| Проживаєте в Португалії | Ні | Ваша португальська податкова адреса є вашою контактною точкою (ст. 19(1) LGT). |
| Проживаєте в ЄС/ЄЕЗ | Ні — завжди добровільно | Ст. 19(8) LGT. |
| Проживаєте поза ЄС/ЄЕЗ, немає португальських податкових зобов'язань і немає наміру реалізовувати права перед AT | Ні — за власним тлумаченням AT | Ofício Circulado 90057/2022 (у зв'язку зі ст. 19(6) LGT та Decreto-Lei 14/2013). |
| Проживаєте поза ЄС/ЄЕЗ, є португальські податкові правовідносини (нерухомість, транспорт, працевлаштування тощо), підписані на електронні повідомлення | Ні — звільнено | Ст. 19(15) LGT, додана Decreto-Lei 44/2022. |
| Проживаєте поза ЄС/ЄЕЗ, є португальські податкові правовідносини, не підписані на електронні повідомлення | Так | Ст. 19(6)–(7) LGT. |
| Проживаєте поза ЄС/ЄЕЗ, самозайняті в Португалії (діяльність, оподатковувана ПДВ) | Так — звільнення через електронні повідомлення не застосовується; потрібен представник з ПДВ | Ofício Circulado 90057/2022; ст. 30 Кодексу ПДВ (CIVA). |
Ця таблиця замінює спрощене твердження «поза ЄС = обов'язково», яке ви знайдете в старіших гайдах, — включно, досі, з цим. Точна відповідь стосується податкових правовідносин і каналів повідомлень, а не громадянства.
Чи потрібен податковий представник, щоб отримати NIF?
Саме тут джерела справді суперечать одне одному, тож будьмо точними.
Що каже податковий орган: Ofício Circulado 90057/2022 (20 липня 2022 року, яке скасувало попереднє Ofício Circulado 90054) прямо зазначає, що під час реєстрації та присвоєння NIF нерезиденту з адресою в третій країні (поза ЄС/ЄЕЗ) призначення податкового представника не є обов'язковим (PDF-копія ofício). Те саме ofício роз'яснює, що нерезидент, який не має податкових зобов'язань у Португалії та не має наміру реалізовувати права перед AT, також не зобов'язаний призначати представника згодом.
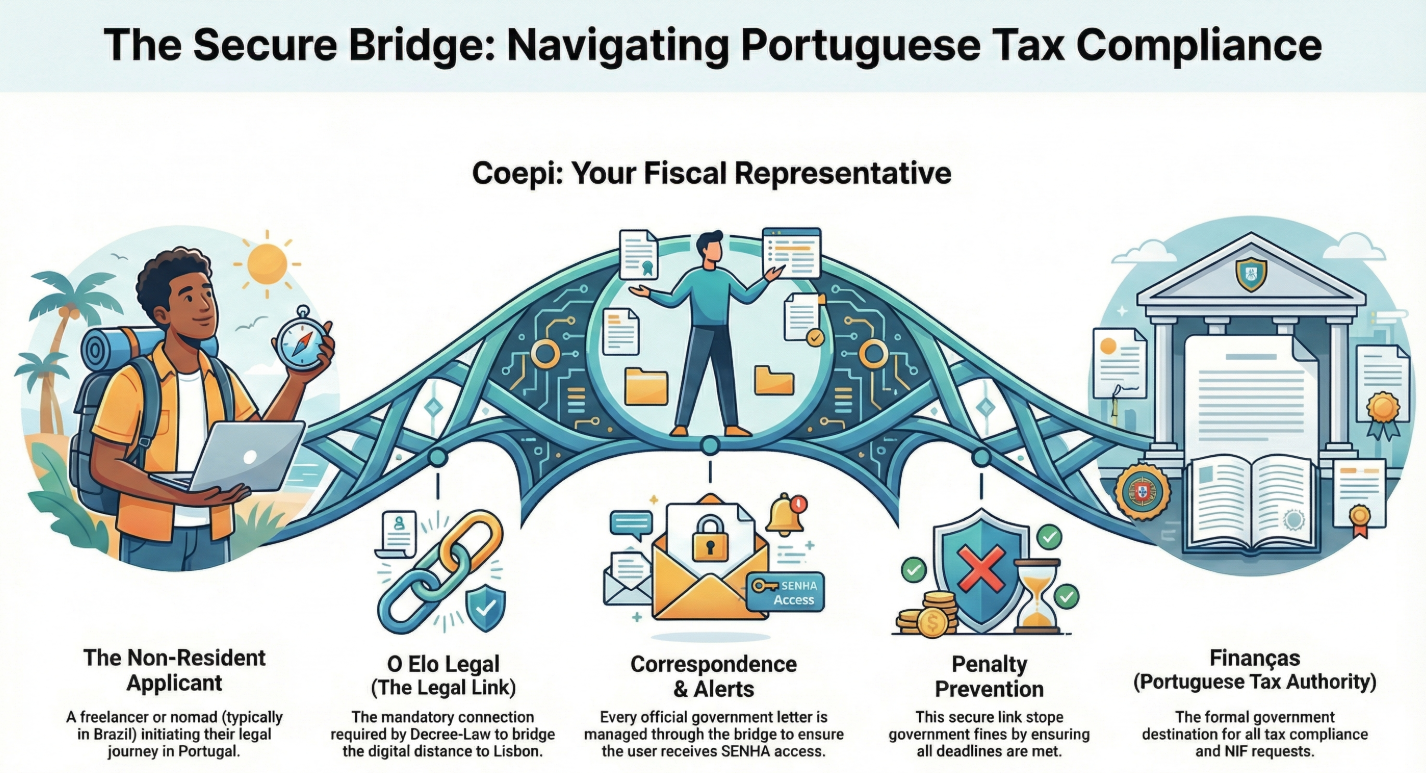
Що відбувається на практиці: якщо ви подаєте заяву дистанційно з-за кордону, ви, як правило, не можете подати її самостійно біля віконця Finanças, і багато онлайн-каналів та окремих податкових офісів досі очікують, що представник із Португалії подасть або супроводжуватиме заяву. Саме тому існують сервіси представництва: Coepi виступає вашим податковим представником для заяви, подає її через офіційні канали та передає вам NIF разом із паролем до Portal das Finanças.
Що ви можете зробити далі: щойно у вас буде NIF і доступ до порталу, ви можете активувати електронні повідомлення та — за умови виконання наведених вище умов — повністю скасувати податкове представництво. Наш покроковий посібник цього процесу тут: Як прибрати свого податкового представника за допомогою електронних повідомлень.
Якщо хочете впоратися з процесом самостійно, наш посібник DIY проведе вас через документи; якщо вважаєте за краще, щоб це зробили за вас, ви можете отримати свій португальський NIF онлайн, де Coepi виступатиме вашим представником.
Заплуталися в процесі отримання NIF? Ми створили посібник DIY, який вам допоможе:
Коли вимога набуває чинності після того, як я маю NIF?
Згідно з Ofício Circulado 90057/2022, резидент країни поза ЄС/ЄЕЗ повинен призначити представника — або підписатися на дематеріалізований канал повідомлень — коли починаються податкові правовідносини. Ofício перераховує типові тригери:
- стати власником транспортного засобу та/або нерухомості, зареєстрованої чи розташованої в Португалії;
- підписати трудовий договір у Португалії;
- здійснювати самозайняту діяльність у Португалії.
Термін призначення представника або активації електронних повідомлень — 15 днів від події, що створює податкові правовідносини (стаття 24(1) Decreto-Lei 14/2013, як цитовано в ofício). Якщо ви починаєте самозайняту діяльність, призначення має відбутися до початку діяльності, а ваш представник має бути платником ПДВ, що проживає в Португалії (статті 30(3) і 31(1) Кодексу ПДВ).
Що буде, якщо я проігнорую вимогу?
Два наслідки, обидва з джерелами:
- Штраф (coima) від €75 до €7 500 за непризначення представника, коли це обов'язково, згідно зі статтею 124 Regime Geral das Infrações Tributárias (RGIT), як цитовано в Ofício Circulado 90057/2022.
- Втрата процесуальних прав: згідно зі статтею 19(7) LGT ви не можете подавати скарги, апеляції чи оскарження перед податковою адміністрацією, доки не призначено представника.
Зауважте, що старіші статті, які цитують діапазон €50–€5 000, цитують застарілу версію положення про санкції.
Що податковий представник насправді робить — і чого не робить?
Згідно з Ofício Circulado 90057/2022, представник забезпечує, що нерезидент:
- отримує кореспонденцію, надіслану податковою адміністрацією (платник податків вважається таким, що проживає за адресою представника, згідно зі статтею 23(3) Decreto-Lei 14/2013);
- виконує додаткові податкові обов'язки, включно з поданням декларацій про доходи;
- може реалізовувати права перед AT, включно зі скаргами, апеляціями та оскарженнями.
Критично важливо: представник не відповідає за сплату ваших податків — з одним винятком: якщо ви здійснюєте самозайняту діяльність, оподатковувану ПДВ, у Португалії, представник з ПДВ несе солідарну відповідальність за борг з ПДВ (стаття 30(5) CIVA).
Саме тому стратегія «просто попроси друга» ризикована: якщо ваш друг переїде або забуде переслати вам повідомлення, пропущений термін і штраф юридично ваші.
Чи можу я пізніше прибрати податкового представника?
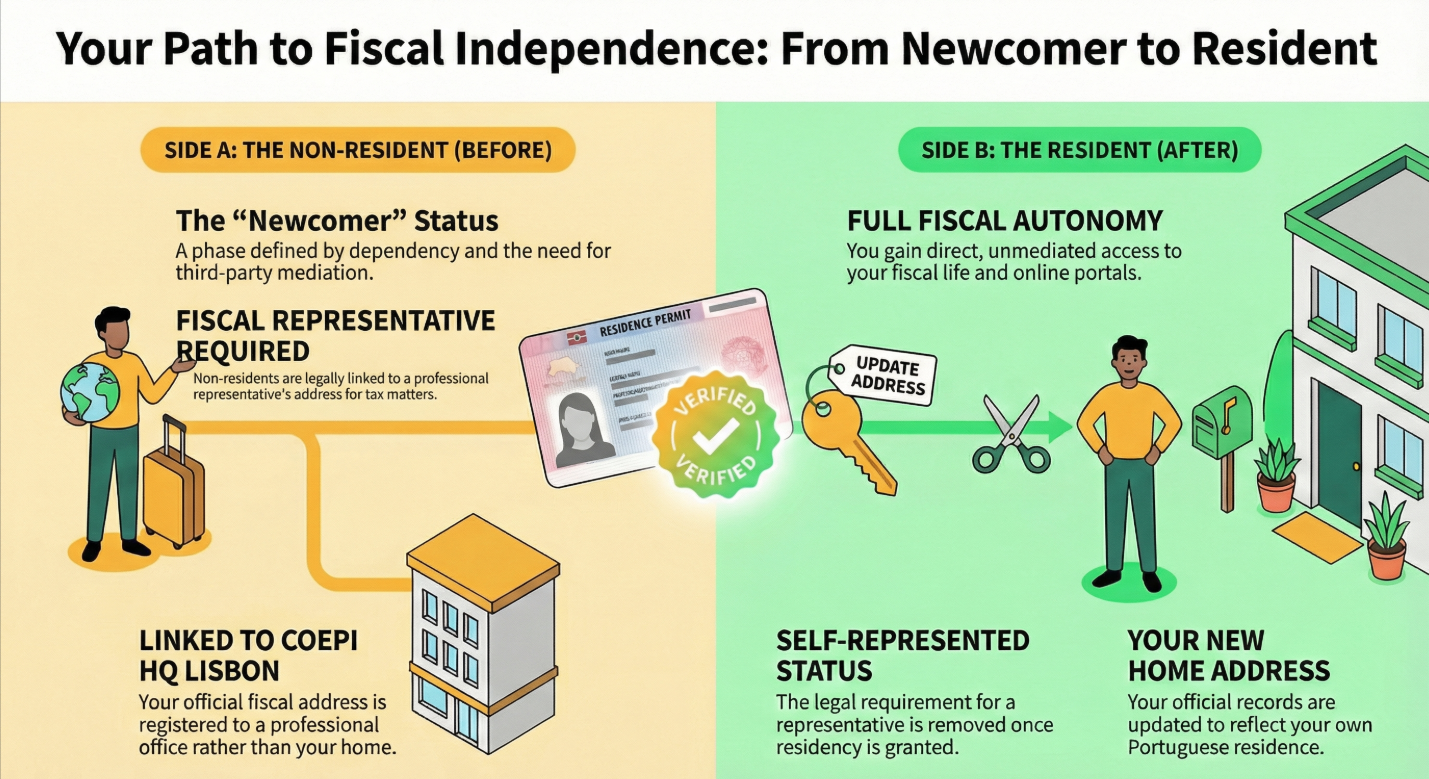
Так — і з 2022 року є два шляхи:
- Переїхати до Португалії. Щойно ви зареєструєте португальську податкову адресу, правила представництва для нерезидентів більше не застосовуються.
- Підписатися на електронні повідомлення. Активуйте notificações e citações eletrónicas (або електронну поштову скриньку ViaCTT) на Portal das Finanças, а потім попросіть AT скасувати представництво. Повна процедура — включно з поданням через e-balcão та PDF-доказом — є в нашому посібнику: Як прибрати свого податкового представника.
Дві юридичні застереження зі статті 19 LGT: згідно з пунктом 16, якщо ви живете поза ЄС/ЄЕЗ, скасування вашої підписки на електронні повідомлення набуває чинності лише після призначення нового представника — тож звільнення вмирає в момент, коли вмирає канал. А згідно з пунктами 9–10, відставка представника набуває чинності лише після повідомлення AT і після того, як минув один рік з моменту призначення або призначено нового представника (тоді AT має 90 днів на опрацювання зміни).
Поширені запитання (FAQ)
«Чи потрібен мені податковий представник у Португалії, якщо я живу в ЄС?»
Ні. Стаття 19(8) LGT робить представництво добровільним для резидентів держав-членів ЄС і ЄЕЗ (випадок ЄЕЗ вимагає еквівалентних правил адміністративного співробітництва, які виконують Норвегія, Ісландія та Ліхтенштейн). Ви все одно можете призначити представника добровільно — наприклад, щоб подолати мовні бар'єри, — але закон цього не вимагає.
«Я живу в Бразилії / США / Великій Британії і хочу лише NIF. Чи потрібен він мені?»
Ні в момент видачі NIF, згідно з Ofício Circulado 90057/2022 AT, — і ні після цього, доки у вас немає португальських податкових зобов'язань і вам не потрібно реалізовувати права перед AT. На практиці дистанційна подача заяви все одно зазвичай іде через представника в Португалії (Coepi виконує цю роль для онлайн-заяв на NIF). Якщо згодом ви купите нерухомість, зареєструєте автомобіль або працюватимете в Португалії, тоді ви повинні або призначити представника, або активувати електронні повідомлення протягом 15 днів.
«Чи є звільнення через електронні повідомлення автоматичним?»
Ні. Стаття 19(15) LGT звільняє лише тих платників податків, які приєдналися до одного з дематеріалізованих каналів. Ви повинні активно підписатися на Portal das Finanças (A minha área → Notificações e Citações → Gerir canais) й продовжувати його відстежувати — непрочитане електронне повідомлення все одно є юридично доставленим повідомленням.
«Чи сплатить податковий представник мої податки, якщо я цього не зроблю?»
Ні, за винятком ПДВ. Ofício Circulado 90057/2022 підтверджує, що представник не відповідає за податкові платежі нерезидента; єдиний виняток — солідарна відповідальність за ПДВ, коли представник діє від імені нерезидента, який здійснює діяльність, оподатковувану ПДВ (стаття 30(5) CIVA).
«Який штраф за відсутність податкового представника?»
Від €75 до €7 500 згідно зі статтею 124 RGIT (як цитовано в Ofício Circulado 90057/2022), плюс призупинення вашого права скаржитися, апелювати чи оскаржувати перед AT згідно зі статтею 19(7) LGT.
Юридичні посилання перевірено станом на серпень 2026 року: стаття 19 Lei Geral Tributária (консолідована версія), Decreto-Lei 44/2022 від 8 липня (Diário da República), Ofício Circulado 90057/2022 AT (PDF-копія) та оголошення уряду Португалії. Ця стаття є інформацією, а не юридичною консультацією; податкове законодавство змінюється, тому перед діями перевіряйте актуальний текст в офіційних джерелах.
Coepi, the humans behind your first step.